- 📰 Новости и статьи
- Какие сигналы посылает инвесторам ЦБ?
Какие сигналы посылает инвесторам ЦБ?
📌 Кратко:
Банк России 23 октября 2026 года сохранил ключевую ставку на уровне 14% годовых.
В среднесрочном прогнозе от 23 октября 2026 года ЦБ повысил ожидаемую среднюю ключевую ставку на 2027 год до 12,5–13,5% с 10,5–12,5% в июльском прогнозе.
Прогноз Банка России по инфляции на 2027 год повышен с 4,3–5,2% в июле до 5,2–5,7% в октябре 2026 года.
Индекс Мосбиржи 23 октября 2026 года снизился на 0,5% после публикации нового прогноза ЦБ, но просадку быстро выкупили.
ОФЗ сроком 4,5–6 лет на 23 октября 2026 года торгуются с доходностью выше 16,5% годовых при ключевой ставке 14%.
Содержание
Банк России 23 октября принял решение оставить ключевую ставку неизменной на уровне 14% годовых. Другого никто не ожидал — все ведущие аналитики (в том числе и мы) прогнозировали именно такое решение. Главный сигнал инвесторам содержится в новом среднесрочном прогнозе: средняя ключевая ставка в 2027 г. теперь ожидается на уровне 12,5–13,5% против 10,5–12,5% в июле.
🏦 ЦБ ужесточил прогноз по ставке
Фраза в релизе: «Банк России будет принимать дальнейшие решения по ключевой ставке в зависимости от динамики инфляции и инфляционных ожиданий, а также от оценки рисков со стороны внутренних и внешних условий» всегда трактуется как нейтральный сигнал к следующему заседанию.
В последние недели на рынке было много предположений, что из-за высокой инфляции регулятор пересмотрит среднесрочный прогноз в сторону ужесточения и с большой вероятностью ставка начнёт снижаться лишь весной. К сожалению, они оправдались.
Если в июльском среднесрочном прогнозе регулятор ожидал среднюю ключевую ставку в 2026 г. в диапазоне 14,5–14,61%, а в 2027 г. — 10,5–12,5%, то теперь цифры изменены на 14,61% и 12,5–13,5%. То есть прогноз по ставке на следующий год повышен, и теперь к концу 2027 г. в лучшем случае «ключ» можно ожидать в размере 10,5-11%.
Связано это с ростом прогноза по инфляции в 2027 г. — с 4,3–5,2% в июле до 5,2–5,7% сейчас.
«Проинфляционные риски преобладают над дезинфляционными на среднесрочном горизонте. Основные проинфляционные риски связаны с дисбалансом спроса и предложения в случае более высокого внутреннего спроса и более продолжительного выбытия производственных мощностей в отдельных отраслях. Повышенные инфляционные ожидания могут усиливать перенос издержек в цены», поясняет ЦБ.
К этому стоит добавить, что повышение тарифов ЖКХ будет более сильным, чем предполагалось ранее.
Таким образом, при нейтральной геополитике снижения ставки не стоит ждать ранее весны следующего года, хотя некоторые ещё надеются, что регулятор может преподнести небольшой подарок инвесторам, снизив «ключ» на символические 0,25 п.п в декабре. Более того, если дефицит бюджета в январе-феврале 2027 г. окажется больше прогноза, ставка может быть и повышена.
📉 Рынок акций упал слишком слабо
Снижение Индекса Мосбиржи (IMOEX) на 0,5% на объявлении столь жесткого нового среднесрочного прогноза выглядит очень маленьким. Впрочем, и эта просадка была быстро выкуплена, после чего рынок пошел в гору.
Такая реакция инвесторов обусловлена тем, что большинство начало делать ставку на достижение мирного соглашения по Украине, ожидая последующего взрывного роста рынка акций. Поэтому продавцов на рынке немного, в основном, это спекулянты, фиксирующие прибыль по маржинальным лонгам.
Фундаментально из-за ожиданий более медленного снижения ставки под давлением будут бумаги сильно закредитованных компаний и эмитентов, ориентированных на потребительский спрос. В наиболее тяжелом положении могут оказаться девелоперы.
О состоянии рынка недвижимости читайте в статье: "Ждет ли нас кризис рынка недвижимости?"
Наоборот, выигрывать будут компании с отрицательным чистым долгом, поскольку они продолжат размещать свободные средства по высоким ставкам. Среди них — «Лукойл» (LKOH), «Татнефть» (TATN), «Транснефть» (TRNFP), «ИнтерРАО» (IRAO).
Из финансового сектора можно выделить Банк «Санкт-Петербург» (BSPB), который исторически имеет низкую стоимость фондирования, и при высоких кредитных ставках будет работать с повышенной маржинальностью.
Стоит отметить, что ЦБ в своих сценариях использует консервативный подход, и возможность урегулирования ситуации по Украине в среднесрочный прогноз не заложена.
С технической точки зрения, Индекс Мосбиржи с 27 августа торгуется в восходящем тренде, а с 9 октября – в восходящем канале. Нижняя граница канала и поддержка восходящего тренда проходит сейчас в районе отметки 2400 пунктов. К ней бенчмарк сегодня приближался, но даже не попытался тестировать ее на прочность, что говорит о силе «быков».
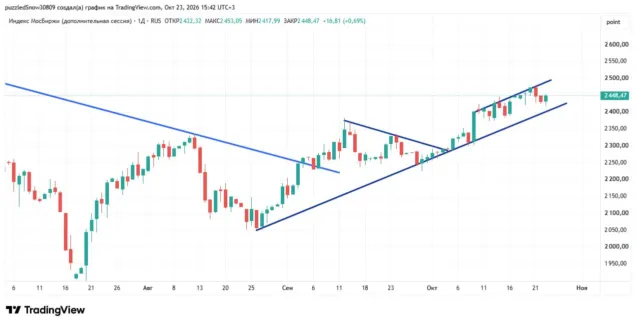
Можно предполагать, что в ближайшие дни, если не появится важных новостей, Индекс Мосбиржи останется в текущем довольно узком восходящем канале, где и стоит торговать спекулянтам. Инвесторам, которые еще не полностью сформировали портфели «под Победу», стоит докупать бумаги вблизи нижней границы канала.
💱 Рубль получил фундаментальную поддержку
Рубль отреагировал на ставку небольшим укреплением. Устойчивый рост российской валюты наблюдается с 7 октября и связан с увеличением притока долларов и юаней от выросших цен на нефть.
Более высокая ставка позитивна для рубля, поскольку в первую очередь будет стимулировать экспортеров продавать выручку и вкладываться в рублевые инструменты.
💸 Облигациям не хватает денег
Долговые трейдеры отреагировали на материалы ЦБ распродажами, что вполне логично, поскольку сигналов на снижение ставки нет, следовательно, нет и оснований для пересмотра сложившихся ценовых уровней.
Впрочем, облигации стоят сейчас дёшево относительно нынешнего уровня ключевой ставки. Так, 4,5-6-летние ОФЗ торгуются под доходность выше 16,5% годовых, вместо ниже 14%, как этого следовало бы ожидать.
Такая аномалия связана с дефицитом ликвидности долгового рынка. Это косвенно признал сам ЦБ, вместе с Мосбиржей решив с 30 ноября ввести новые ценовые ограничения для заявок на покупку облигаций. С этой даты лимитную заявку на покупку-продажу облигаций нельзя будет поставить на величину больше 5% относительно текущей цены.
Рыночные заявки будут исполняться лишь в той части, в которой они не превышают отклонения от текущей цены на 0,8% для корпоративных бондов и на 0,4% для ОФЗ.
Сделано это для ограничения резких колебаний котировок, в том числе, чтобы вброшенные (иногда и ошибочно) в биржевой «стакан» большие объемы заявок не выносили весь «стакан».
В целом же долгосрочным инвесторам стоит продолжать покупать среднесрочные бонды классных эмитентов (с рейтингом от «АА») в ожидании схлопывания более чем 2-процентной «аномалии», а также достижения мирного соглашения по Украине и снижения ставки.
Для эмитентов же сегмента ВДО (высокодоходные облигации с рейтингом «ВВВ» и ниже) наступают сложные, может быть даже критические времена. У многих из эмитентов закончились резервы и запас прочности, найти деньги на рынке для перекредитования будет очень сложно, в том числе из-за низкой ликвидности. Из-за плохого финансового положения далеко не все смогут взять кредиты в банках. Так что в этом секторе ждем роста числа дефолтов, в том числе полноценных.
Читайте также:
Пока без коментариев
Будьте первым, кто поделится своими мыслями об этой статье