- 📰 Новости и статьи
- Какое решение по ставке примет ЦБ 23 октября?
Какое решение по ставке примет ЦБ 23 октября?
📌 Кратко:
Заседание Банка России 23 октября 2026 года — опорное: вместе с решением по ключевой ставке регулятор опубликует обновлённый среднесрочный прогноз.
Базовый сценарий на заседании Банка России 23 октября 2026 года — сохранение ключевой ставки на уровне 14% годовых.
Потребительские цены в России с начала 2026 года по 12 октября выросли на 6,1%.
Накопленный дефицит федерального бюджета России за январь — сентябрь 2026 года составил 5,2 трлн руб., или 2,2% ВВП.
Доходности ОФЗ сроком 4–6 лет в октябре 2026 года — 16,1–16,6% годовых при ключевой ставке Банка России 14%.
Содержание
Ровно через неделю, в пятницу, 23 октября 2026 года, Банк России примет решение по ключевой ставке. Но это же заседание совета директоров будет «опорным», то есть регулятор представит новый среднесрочный прогноз. Ниже разберём наиболее вероятные сценарии развития событий, и что делать инвесторам в случае реализации одного из них.
📊 Текущее состояние экономики
С точки зрения экономики, всё выглядит вроде бы неплохо. Федеральный бюджет в сентябре, второй месяц подряд, оказался профицитным, превышение доходов над расходами составило 0,6 трлн руб. Но с начала года накопленный дефицит остается всё равно высоким — 5,2 трлн руб., или 2,2% ВВП. То есть бюджетный дефицит никуда не исчез.
За 9 месяцев этого года доходы федерального бюджета выросли на 10%. Причём опережающими темпами росли ненефтегазовые доходы — на 18,8%. Пока ситуация складывается именно так, как планировало правительство, то есть зависимость бюджета от углеводородов продолжает последовательно снижаться. При этом львиную долю доходов дал НДС, сборы по которому выросли на 27,4%.
Если смотреть совсем поверхностно, то трактовать рост налоговых сборов можно как подъем экономики — растущее производство увеличивает налоговые поступления. Но это совершенно не так. По данным Росстата, за 7 месяцев этого года 33,4% от общего числа анализируемых компаний были убыточны. То есть бизнес что-то зарабатывает, но выйти на прибыль не может, в том числе из-за налогов и дорогих кредитов.
Расходы бюджета растут быстрее доходов — на 14,5%. В этой связи стоит вспомнить слова зампреда ЦБ Алексея Заботкина, который накануне заседания ЦБ обычно очень прозрачно намекает на будущее решение. Недавно он сказал, что госрасходы поддерживают спрос и затрудняют замедление инфляции, а сокращение структурного дефицита назвал важным условием дальнейшего снижения ставки.
📈 Что с инфляцией
И ответ на этот вопрос начнём с мнения Заботкина:
«Банк России стремится к тому, чтобы завершить данный уже затянувшийся эпизод высокой инфляции», — заявил он 13 октября в Госдуме.
Здесь снова всё не так радужно. За неделю по 12 октября цены выросли на 0,11%, а еще неделей ранее — на 0,96% из-за индексации тарифов ЖКХ. С начала года рост потребительских цен составил 6,1%, что, впрочем, вписывается в пока еще действующий прогноз ЦБ на уровне 6–7%.
При этом Заботкин говорил, что инфляция в 3-м квартале оказалась выше ожиданий ЦБ.
Инфляционные ожидания населения России в сентябре 2026 года выросли сразу на 0,5 п.п., до 14,2% годовых. На этот показатель ЦБ обращает особенное внимание при принятии решения по ставке.
То есть инфляция даёт сигнал на сохранение жёсткости регулятора.
🏦 Какое решение примет ЦБ
С вероятностью очень близкой к 100% Банк России оставит ключевую ставку неизменной.
Скорее всего, будет сигнал, что «ключ» снизится на символические и мало что значащие 0,25 п.п. лишь на последнем в этом году заседании.
На рынке бытует мнение, что регулятор может ухудшить среднесрочный прогноз. Но это далеко не факт. Что касается прогноза по инфляции, то он может быть повышен на этот год, но снижен или оставлен неизменным на 2027 г.
💼 Что делать инвесторам: акции, рубль, ОФЗ
В ближайшие месяцы стоит ожидать сильного роста нефтегазовых доходов, в результате того, что российская нефть Urals значительно опережает в стоимости эталонный сорт Brent. Так, вечером 15 октября за бочку российской нефти давали около $115, при том, что ближайший фьючерс на Brent торговался по $106. Добавим к этому экспорт российского дизельного топлива в рамках сделки с Дональдом Трампом.
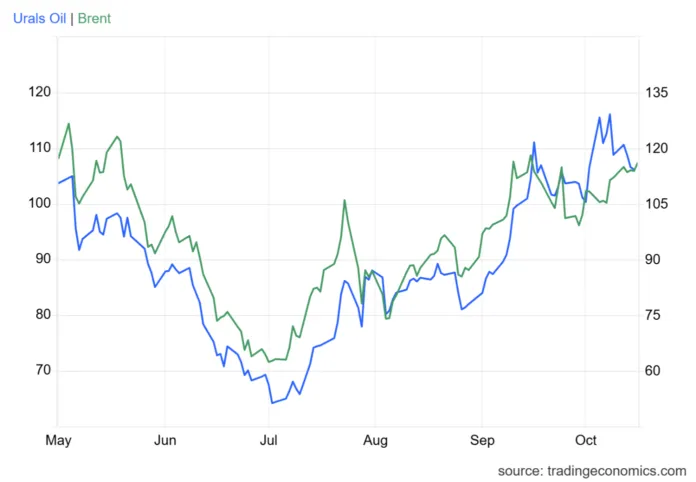
То есть стоит ожидать увеличения притока валютной выручки, а через это укрепления рубля и снижения инфляции.
При базовом сценарии, то есть неизменности ставки и совсем небольших изменений в среднесрочном прогнозе, рынок на оглашение результатов отреагирует небольшим и очень краткосрочным ростом волатильности.
Если же прогноз будет ухудшен существенно, то просадка Индекса Мосбиржи (IMOEX) может составить до 2%, но она, скорее всего, будет относительно быстро выкуплена. Сейчас основная масса инвесторов делает ставку на успешное завершение СВО: что в ближайшие месяцы Украина будет вынуждена пойти на российские условия заключения мирного соглашения. Поэтому все снижения рынка будут трактоваться как возможность докупить акций подешевле. И этим нужно пользоваться.
Шорт сейчас выглядит очень опасным, даже спекулятивно лучше торговать от лонга. Хотя, справедливости ради, стоит отметить, что несмотря на появление в последнее время позитивных для бюджета новостей, для большинства эмитентов (за исключением нефтегаза и банков) ситуация откровенно плохая.
🔹Что будет с рублём?
При этом мы считаем, что даже жёсткая риторика ЦБ не спровоцирует девальвационный импульс рубля. Прогнозы относительно ухода курса выше 90 руб. за доллар к концу года вряд ли реализуются. Взлетевшая к многомесячным максимумам цена Urals спровоцирует сильный приток валютной выручки в ноябре-декабре. Высокая ключевая ставка (даже если её вдруг снизят на 0,5 п.п.) оставит рублевые ставки более привлекательными по сравнению с валютными. Поэтому экспортеры продолжат продавать большую часть валютной выручки и вкладываться в рублевые активы.
Стоит ожидать, что спекулянты начнут играть на укрепление курса российской валюты, и это решение выглядит обоснованным и логичным.
🔹Что будет с облигациями?
На рынке облигаций аномалия пока сохраняется. Доходности 4–6-летних ОФЗ составляют 16,1–16,6% годовых, что очень много при нынешней ставке в 14% годовых. Эта диспропорция вызвана не тем, что облигационные трейдеры ждут повышения ключевой ставки, а опасениями в связи с навесом предложения госбумаг со стороны Минфина на первичных аукционах из-за необходимости закрывать дефицит бюджета и небольшим дефицитом финансовой ликвидности.
Последний вопрос с очень большой вероятностью начнет закрываться ближе к концу года, когда бюджет будет более активно рассчитываться по годовым контрактам и вбросит новые деньги в экономику. Это, кстати, будет давить на инфляцию, но чуть позже, уже в декабре.
Однако в любом случае ЦБ даст прозрачный сигнал на снижение ставки в следующем году. В целом сейчас неважно, будет ли ставка к концу 2027 г. на уровне 9% или 10%. Рынок рано или поздно будет ликвидировать данную процентную аномалию. Поэтому инвесторам стоит подбирать ОФЗ и корпоративные облигации эмитентов с рейтингом выше «АА-» со сроком погашения в 4–5 лет и постоянным купоном, а спекулянтам — вечный фьючерс на Индекс гособлигаций (RGBIF).
Читайте также:
Пока без коментариев
Будьте первым, кто поделится своими мыслями об этой статье