- 📰 Новости и статьи
- «Алроса» без дивидендов
«Алроса» без дивидендов
📌 Кратко:
Бюджет Якутии на 2027–2029 годы будет свёрстан без учета дивидендов «Алросы», заявил в октябре 2026 года исполняющий обязанности министра финансов республики Иван Алексеев.
Якутии принадлежит 25% акций «Алросы», еще 8% – у муниципальных районов республики.
В последний раз «Алроса» выплатила дивиденды за I полугодие 2024 года – 2,49 руб. на акцию.
Чистый долг «Алросы» вырос с 88,4 млрд руб. на конец 2025 года до 112,1 млрд руб. по итогам I полугодия 2026 года, отношение чистого долга к EBITDA – с 1,53x до 3,2x.
Финансовое положение «Алросы» ухудшают затяжной кризис на рынке некрупных алмазов, где спрос уходит к синтетическим камням, и крепкий рубль.
Содержание
Региональный бюджет Якутии на 2027-2029 гг. будет верстаться без учета дивидендов «Алросы», заявил в пятницу исполняющий обязанности министра финансов Республики Саха (Якутия) Иван Алексеев. Якутия владеет 25% акций «Алросы» (ALRS), еще 8% принадлежат муниципальным районам республики.
Из этого напрашивается простой вывод — компания не будет делиться прибылью как минимум до 2030 года. В последний раз «Алроса» заплатила дивиденды за I полугодие 2024 г. в размере 2,49 руб. на акцию.
📉 Почему растёт долг «Алросы»
Причина отказа от дивидендов кроется в ухудшающемся финансовом положении компании. Так, на конец 2025 г. чистый долг «Алросы» составлял 88,4 млрд руб., а коэффициент «чистый долг/EBITDA» был на довольно комфортном, и даже низком для нынешних реалий уровне 1,53x. Но по итогам первого полугодия 2026 г. чистый долг вырос до 112,1 млрд руб., а коэффициент «чистый долг/EBITDA» увеличился до уже некомфортного 3,2x.
Основная причина ухудшения результатов заключается в длительном кризисе на рынке некрупных алмазов, где значительную часть спроса оттягивают на себя синтетические камни. «Алроса» вместе с De Beers даже сокращает добычу мелких камней, чтобы поддержать рынок. Дополнительное негативное воздействие на баланс «Алросы» оказывает крепкий рубль.
Пока нет никаких предпосылок, что ситуация улучшится в обозримой перспективе — разворота тренда на снижение мировых продаж алмазов не видно, рубль при такой нефти вряд ли существенно подешевеет. Неудивительно, что компания не сможет наращивать добычу, а часть нереализованной продукции будет идти «на склад», который за последнее время только разрастается.
Скорее всего, руководство компании прекрасно понимает, что в такой ситуации дивиденды платить будет просто не из чего.
⚠️ Санкции и инвестиционные перспективы
Улучшения могут наступить лишь при снятии санкций с «Алросы», наиболее негативным из которых является запрет странами G7 и ЕС на импорт российских алмазов. Но вряд ли какие-то санкционные послабления со стороны Европы мы увидим даже в следующем году.
Таким образом, перспективы бизнеса «Алросы» негативные, а вдобавок к этому не будет и дивидендов.
Так что оснований для покупки акций «Алросы» в инвестиционных целях мы не видим.
📈 Отскок акций и техническая картина
Удивительно, но в пятницу 17 октября акция выросла на 3,1%, а в субботу — еще на 2% при том, что рынок в целом прибавил, соответственно, 1,7% и 0,7%. Бумага последнее время торговалась хуже рынка и ее более активно подбирали на геополитическом позитиве, в расчете как раз на ослабление санкций.
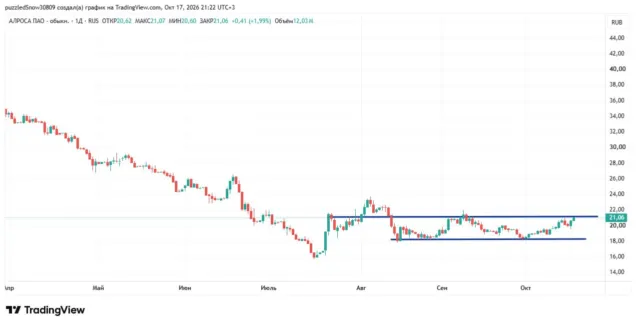
Техническая картина говорит о том, что долгосрочный нисходящий тренд по бумаге завершился в середине июля, а с середины августа она торгуется в боковом канале с границами 18-21 руб. Сейчас акция пытается пробить данный боковик вверх. Если ей это удастся, то нельзя исключить усиления восходящего движения, в том числе за счёт закрытия шортов. Спекулятивно к нему можно присоединиться в расчете поймать 4-5%, но с обязательным выставлением стопов.
Читайте также:
Пока без коментариев
Будьте первым, кто поделится своими мыслями об этой статье