- 📰 Новости и статьи
- Крах Евротранса
Крах Евротранса
📌 Кратко:
8 ноября 2026 года все 53 АЗС «Евротранса» под брендом «Трасса» в Подмосковье прекратили работу, их изымает собственник — «Газпромбанк лизинг».
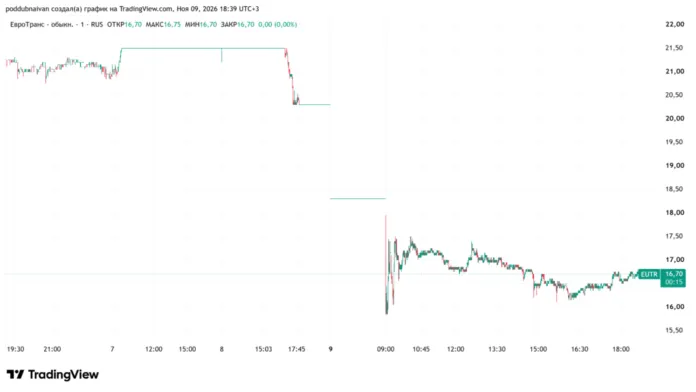
Акции «Евротранса» 9 ноября 2026 года упали на 22% в начале торгов, после чего Мосбиржа запустила по бумаге дискретный аукцион.
Непогашенный долг «Евротранса» по облигациям на ноябрь 2026 года — почти 24,6 млрд руб. без учета купонов, все выпуски признаны дефолтными.
Министерство энергетики Московской области заявило, что ПАО «Евротранс» грозит процедура банкротства.
С IPO в ноябре 2023 года акции «Евротранса» подешевели в 14,7 раза.
Содержание
Все 53 АЗС компании «Евротранс» (EUTR), функционировавшие в Подмосковье под брендом «Трасса», прекратили работу, сообщило в воскресенье, 8 ноября, Министерство энергетики Московской области. Идёт их изъятие в пользу собственника — «Газпромбанк лизинга».
⛽ «Трассу» закрыли, акции рухнули
Сразу оговоримся, что закрытие АЗС никаких проблем на топливном рынке Московской области не вызовет.
Во-первых, 53 АЗС — это капля в море.
Во-вторых, они и так почти не работали уже несколько месяцев.
Акции «Евротранса» в воскресенье упали на 5,6% и встали на «планку», а в понедельник в начале торгов они рухнули на 22%, после чего Мосбиржа запустила по бумаге дискретный аукцион.
💸 Что погубило «Евротранс»
Казалось бы, ответ очевиден — большой объём долга, который компания не смогла обслуживать. Летом этого года после серии техдефолтов «Евротранс» ушёл в полноценный дефолт по облигациям.
Но бизнес-стратегия компании предусматривала именно развитие за счёт заемных средств. Вот только когда 3 года назад акции «Евротранса» впаривали на IPO, никто не предполагал, что ставки по кредитам и облигациям могут уйти далеко за 20% годовых даже для качественных заемщиков. Сам «Евротранс» в 2025–2026 гг. размещал облигации и ЦФА под 18–25%.
Вывеска «Трасса» создает впечатление розничной сети, но по отчетности МСФО за первое полугодие 2026 г. 66,3 млрд руб. из 76,6 млрд выручки «Евротранса», то есть почти 87%, дала оптовая торговля нефтепродуктами. Розница через АЗС вместе с магазинами и кафе принесла лишь 10,2 млрд руб. Даже в благополучном первом полугодии 2025 г. на неё приходилось около пятой части EBITDA компании.
Оптовик зарабатывает на разнице между ценой закупки и ценой продажи, и эта разница невелика. Её и уничтожил топливный кризис, когда на фоне ударов по НПЗ вертикально-интегрированные нефтяные компании (ВИНК) поставляли бензин и дизель исключительно на свои АЗС. Независимым игрокам приходилось искать топливо на рынке по гораздо более высоким ценам и не всегда его удавалось купить в нужные сроки и в необходимом количестве. В первом полугодии 2026 г. себестоимость оптовых продаж «Евротранса» составила 66,5 млрд руб. и превысила выручку от них: компания продавала топливо дешевле, чем оно ей обходилось. EBITDA оптового сегмента за год развернулась с плюс 8,2 млрд руб. до минус 1,2 млрд.
Пострадали и заправки: разница цен у них и на АЗС ВИНК достигала 50-70%, и многие водители предпочитали отстоять часовые очереди, но заправиться подешевле. Однако розница держалась заметно лучше опта. Выручка АЗС за полугодие снизилась на 15%, EBITDA – на 27%, до 1,7 млрд руб. Магазины и кафе с высокой наценкой на еду, омывайку и масла помогали заправкам сохранять рентабельность, но чтобы вытянуть всю компанию этот сегмент был слишком мал.
В итоге EBITDA «Евротранса» за полугодие упала с 10,6 до 0,5 млрд руб., а финансовые расходы выросли до 6,6 млрд. Обслуживать долг из операционной прибыли стало невозможно. К этому добавился кассовый разрыв: оптовые покупатели платят с отсрочкой в 30–90 дней, и дебиторская задолженность за полгода выросла на 6,5 млрд руб. В отчетности компания прямо связывает дефолты по ЦФА с перебоями в поступлении выручки от реализации нефтепродуктов из-за кризиса на топливном рынке.
Так что «Евротранс» стал жертвой сразу двух факторов: жесткой денежно-кредитной политики ЦБ и топливного кризиса, который ударил по главному для компании оптовому бизнесу.
В этом менеджмент компании обвинить сложно, поскольку ни в один кризисный сценарий бизнес-плана не закладывался вариант, что в России какое-то время просто не будет бензина.
Арест осенью руководства компании за махинации с топливом окончательно добил компанию.
Желающих спасать бизнес не нашлось — слишком велики долги, а собственного имущества почти нет.
Поэтому нельзя не согласиться с точкой зрения Минэнерго Московской области:
«ПАО "Евротранс" грозит процедура банкротства»
🎯 Что делать держателям акций и облигаций
У «Евротранса» сейчас объём непогашенного долга по облигациям (не считая купоны) составляет почти 24,6 млрд руб. Все выпуски признаны дефолтными, биржевых торгов по ним нет. В реструктуризации нет смысла, поскольку у компании нет бизнеса, то есть денежного потока, за счёт которого гипотетически этот долг мог бы быть погашен, пускай и через 8-10 лет.
Как уже отмечалось, активов у «Евротранса» почти нет, то есть держатели долга при банкротстве рискуют не получить вообще ничего. Поэтому владельцам облигаций стоит искать возможность скинуть бумаги по любой цене, вполне возможно, что кто-то перед началом процедуры банкротства будет покупать долг по бросовым ценам для непонятных нам целей.
Сегодня после дискретного аукциона акции компании отскочили, к обеду дневные потери составляли лишь 16,5%. То есть акции кто-то покупал. Но мотивацию этих покупателей объяснить сложно. Вот-вот акции могут быть сняты с биржевых торгов (делистинг), и тогда их придется продавать в режиме переговорных сделок на внебиржевом рынке под огромные комиссии брокеров.
Так что и держателям акций «Евротранса» лучше избавиться от бумаг сейчас, пока они хоть чего-то стоят, а продать их можно без проблем.
В заключение отметим, что с момента проведения IPO «Евротранса» в ноябре 2023 г. его акции подешевели в 14,7 раза.
Читайте также:
Пока без коментариев
Будьте первым, кто поделится своими мыслями об этой статье