- 📰 Новости и статьи
- Что делать с акциями ЛСР
Что делать с акциями ЛСР
📌 Кратко:
Совет директоров ЛСР 28 октября 2026 г. одобрил обратный выкуп до 5,15 млн акций (5% от размещённых) по 675 руб. на сумму около 3,48 млрд руб., заявки принимаются с 18 ноября по 17 декабря.
Акции ЛСР 28 октября 2026 г. на пике стоили 879,8 руб., а 31 октября торговались около 722 руб., на 7% выше цены выкупа.
Чистый убыток ЛСР по МСФО за первое полугодие 2026 г. составил 57,56 млрд руб., из них 46,8 млрд руб. пришлось на разовое обесценение при выбытии дочерней компании.
Совет директоров ЛСР 22 октября 2026 г. убрал из дивидендной политики ориентир на выплату не менее 20% прибыли по МСФО.
Продажи ЛСР в третьем квартале 2026 г. снизились на 11% по площади и на 5% в деньгах, до 37 млрд руб.
Содержание
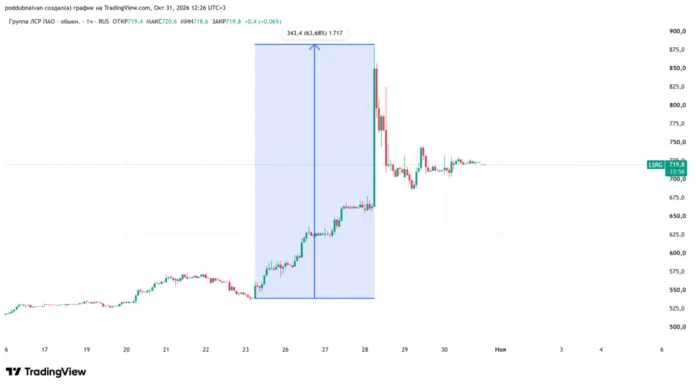
Буря в стакане постепенно затихает. 29 октября диапазон колебаний акций ЛСР (LSRG) составил «всего» 8,7%, 30 октября бумага девелопера прибавила около 1%, а в субботнюю сессию 31 октября торговалась в районе 722 руб. До этого за четыре сессии акции ЛСР выросли на 30%, а на пике прирост составлял около 63%. От минимумов начала октября (ниже 470 руб.) акция подорожала более чем в полтора раза и по итогам месяца стала лидером роста широкого рынка.
🔁 Что произошло с ЛСР?
Вечером 28 октября совет директоров ЛСР принял решение об обратном выкупе акций по цене 675 руб. за штуку. Всего может быть приобретено 5,15 млн бумаг на сумму около 3,48 млрд руб. Это 5% от числа размещённых акций. Free float по оценке Мосбиржи (MOEX) составляет 15%, по оценке самой компании в 23,46%, так что к выкупу заявлено от пятой части до трети бумаг в свободном обращении. Заявки можно подавать с 18 ноября по 17 декабря включительно. Если объём предложения окажется выше заявленного к выкупу, требования будут удовлетворяться пропорционально.
Цену компания определила по средневзвешенной за месяц с учётом торгов 27 октября. В итоге 675 руб. всего на 2% выше закрытия того дня. За минуту после публикации акции ЛСР потеряли более 10%.
Деньги обещают отдать до 25 декабря. Откуда их возьмут пока не ясно. За первое полугодие денежные средства группы сократились с 28 млрд до 5 млрд руб. Аналитики БКС связывают это с продажей дочерней компании неназванной связанной стороне за 3 млрд руб., хотя на её балансе, по их оценке, было около 20 млрд руб. денег и более 20 млрд руб. запасов при отсутствии долга. На таком фоне 3,48 млрд руб. на байбек для ЛСР сумма значительная. Возможно, компании придётся продать один из своих объектов, например, в Санкт-Петербурге.
Приобретённые бумаги станут казначейскими, то есть по ним не будут выплачиваться дивиденды, и они не будут участвовать в собраниях акционеров. Обычно такие акции гасятся компанией.
📉 Убыток по МСФО и прибыль по РСБУ
Если посмотреть на финансовые результаты компании, то деньги на выкуп акций у эмитента совсем не лишние. За первое полугодие 2026 г. чистый убыток по МСФО вырос почти в 23 раза год к году, до 57,56 млрд руб., выручка приросла всего на 0,7%, до 97,12 млрд руб., операционный убыток составил 32,94 млрд руб. против прибыли в 18,32 млрд руб. годом ранее. Львиная доля убытка приходится на разовое обесценение в 46,8 млрд руб. при выбытии той самой «дочки». Но и без него, по расчётам Альфа-Банка, убыток составил бы 6,5 млрд руб. Отношение чистого долга к скорректированной EBITDA выросло до 2,8х против 1,7х на конец 2025 г., общий долг держится около 364 млрд руб.
Однако за 9 месяцев по РСБУ чистая прибыль выросла на 34,7%, до 16,58 млрд руб., выручка в 2,1 раза, до 36,74 млрд руб., а валовая прибыль на 72,6%, до 24,59 млрд руб.
Если смотреть на цифры баланса честно, то стоит признать, что РСБУ — это всё-таки "филькина грамота", которую стоит использовать к сведению, но не стоит принимать на основе неё инвестиционные решения. Разница с МСФО во многом объясняется тем, что РСБУ показывает материнскую компанию, а она зарабатывает в том числе на дивидендах собственных «дочек». Только за первое полугодие поступления от них выросли с 3,03 млрд до 11,53 млрд руб. Это перекладывание денег внутри группы, а не рост бизнеса.
💼 Зачем владельцы бизнеса продают его часть
Но главное не это. По рынку прошёл слух, что к выкупу предъявит бумаги кто-то из крупных акционеров. Основатель компании Андрей Молчанов на конец 2025 г. напрямую владел 46,3%. Его сын Егор Молчанов, у которого было почти 15%, в марте 2026 г. продал весь пакет примерно за 8,4 млрд руб., покупатель не раскрывался. Так что продавцом может оказаться как сам основатель, так и новый владелец этого пакета. Естественно, продавать всё они не будут (если вообще будут).
Самая банальная причина, почему владельцы бизнеса продают его часть, — не хватает нескольких миллиардов на жизнь или для вложений в другие проекты.
Ранее эта проблема решалась просто — специально обученные люди шли к западным инвестфондам и предлагали им купить большой пакет акций по цене с небольшой скидкой к «справедливой» или рыночной (если бумаги эмитента торговались на бирже) цене. Но в 2022 г. зарубежные инвесторы ушли из России, а у отечественных просто нет денег на все предложения.
Вторая возможная причина — ключевой акционер видит истинное положение бизнеса и понимает, что его (бизнес) лучше продать сейчас, пока он чего-то ещё стоит. Обычно такие компании скупали более успешные конкуренты. Но сейчас практически никто ничего покупать не хочет, поскольку речь идёт не о развитии и завоевании рынка, а о выживании.
Вариант проведения SPO (вторичное размещение акций) от мажоритариев тоже сейчас не сработает — отечественный фондовый рынок очень слаб, а акции депрессивного строительного сектора никто не купит без огромного дисконта к рыночной цене.
Поэтому версия провести обратный выкуп акций за счёт средств своей компании и отдать под это часть своих бумаг не выглядит чем-то «неправильным» для крупных акционеров, если они действительно нуждаются в кэше. Впрочем, если они решатся продать часть своих акций, а ситуация в отечественной экономике когда-нибудь нормализуется, то они не особо много проиграют, поскольку число акций станет меньше, а прибыль на акцию — больше.
🔍 Был ли инсайд
Как мы уже отмечали, решение о байбеке было принято 28 октября. Но рост бумаги начался раньше: 23 октября +6,8%, 26 октября +7,9%, 27 октября +5,6%.
Причём 23 октября — не самый очевидный день для покупок. Накануне совет директоров утвердил новую дивидендную политику, из которой исчез ориентир на выплату не менее 20% прибыли по МСФО. В тот же день компания отчиталась о снижении продаж за 9 месяцев.
Ряд аналитиков объясняли рост тем, что некоторые брокеры перестали предоставлять шорты по этой бумаге, в результате чего «медведи» были вынуждены откупать проданные акции, тем самым повышая котировки. По данным «Коммерсанта», ограничения на короткие позиции 27 октября ввели только «Т-Инвестиции», тогда как БКС, «Финам» и «ВТБ Капитал Трейдинг» заявили, что ничего подобного не делали. То есть ограничения появились на третью сессию роста, а не до его начала. Да и серьёзный инвестор мог бы получить бумаги для шорта у других брокеров (ну кто же держит все деньги только у одного брокера!), а закрытие коротких позиций «мелочью» погоды не сделает.
Впрочем, шорт-сквиз (когда бумага резко растёт за счёт закрытия коротких позиций) в полной мере реализовался 28 октября. За день акции ЛСР выросли почти на 9%, а на коротком пике цена достигала 879,8 руб., на 33% выше закрытия предыдущего дня. Мосбиржа была вынуждена перевести бумагу в режим дискретного аукциона. Волна докатилась и до соседей по сектору: «Эталон» (ETLN) и «Самолёт» (SMLT) в моменте прибавляли по 12%.
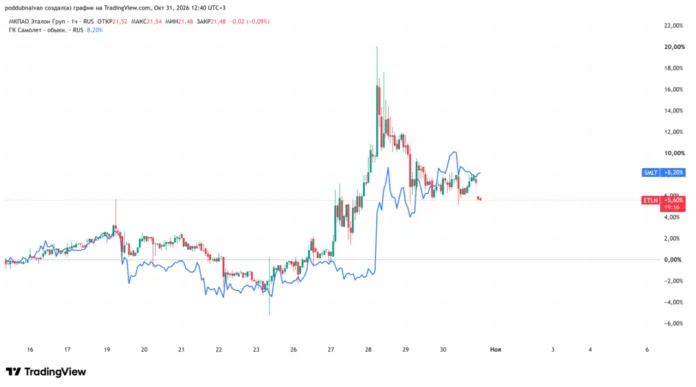
Был ли необоснованный рост акций ЛСР в период с 23 по 27 октября и отказ от предоставления шортов некоторыми брокерами «чисто рыночным» решением или всё-таки кто-то знал о предстоящем решении совета директоров компании — выводы делайте сами.
⚖️ Стоит ли держать, покупать или продавать акции ЛСР
В субботнюю сессию 31 октября за одну акцию ЛСР давали около 722 руб. Это на 7% больше цены байбека.
Выкуп акций ЛСР по 675 руб. не страхует тех, кто покупает по 722 руб. Если к выкупу предъявят весь free float по оценке компании, ЛСР сможет забрать лишь около пятой части предложенного. Если свои бумаги понесёт и крупный акционер, доля станет ещё меньше. Остаток акций инвестора будет торговаться по рыночной цене, которая к тому моменту вполне может оказаться ниже 675 руб.
Текущую цену можно было бы считать справедливой, если бы эмитент был прибыльным и платил дивиденды, ведь чем меньше число акций, тем больше на каждую акцию придётся выплат. Летом компания ещё выплатила дивиденды за 2025 г. в размере 78 руб. на акцию. Но новая дивидендная политика оставляет размер выплат на усмотрение совета директоров с оглядкой на конъюнктуру, денежный поток и потребность в займах. В БКС после отчёта за полугодие прогнозировали отсутствие выплат. Так что в ближайшие пару лет дивидендов от ЛСР ждать вряд ли стоит.
Среди строительного сектора ЛСР выглядит наиболее перспективно, поскольку бизнес компании диверсифицирован и заточен на производство стройматериалов, непосредственно строительство и девелопмент. Но сейчас все эти направления находятся в глубокой депрессии. В третьем квартале продажи сократились на 11% в метрах и на 5% в деньгах, до 37 млрд руб., хотя рынок в регионах присутствия компании, по данным «Про.Дома», вырос на 13%. Сильнее всего просела Москва: минус 16% по площади.
Программы льготной ипотеки, основного драйвера роста сектора в предыдущие годы, сворачиваются. С октября условия семейной ипотеки ужесточены: ставка теперь зависит от числа детей и региона. Для ЛСР это чувствительно: доля ипотечных сделок в третьем квартале выросла до 64%, отчасти за счёт ажиотажного спроса перед изменением условий. В «Т-Инвестициях» ждут дальнейшего снижения продаж в четвёртом квартале. Льготы сворачивают, вероятно, не только из-за нехватки денег в бюджете, но и из-за понимания властями, что практика предоставления льгот одним за счёт всего населения порочна и только разгоняет цены на недвижимость, а вместе с ними инфляцию. Такой точки зрения, кстати, много лет придерживается ЦБ.
Теперь стоит ждать роста спроса на жильё (и стройматериалы, соответственно) лишь с подъёмом экономики России и ростом благосостояния населения, а этого в ближайшие пару лет не предвидится.
Профессиональные аналитики настроены так же. БКС сохраняет негативный взгляд на бумагу на горизонте 12 месяцев, «Альфа-Инвестиции» и «Т-Инвестиции» — осторожный, а в ПСБ не видят в байбеке существенного улучшения инвестиционной истории.
Поэтому акции ЛСР, как и других компаний сектора, инвестиционно выглядят непривлекательно, на рынке куча более интересных эмитентов.
Спекулянтам стоит задуматься об открытии шортов по бумаге. Но с поправкой на опыт прошлой недели: как минимум один крупный брокер уже ограничивал короткие позиции, ликвидность в бумаге невысокая, а новый сквиз может за час отправить котировки на десятки процентов вверх.
Читайте также:
Пока без коментариев
Будьте первым, кто поделится своими мыслями об этой статье