- 📰 Новости и статьи
- Что происходит с акциями МГКЛ?
Что происходит с акциями МГКЛ?
📌 Кратко:
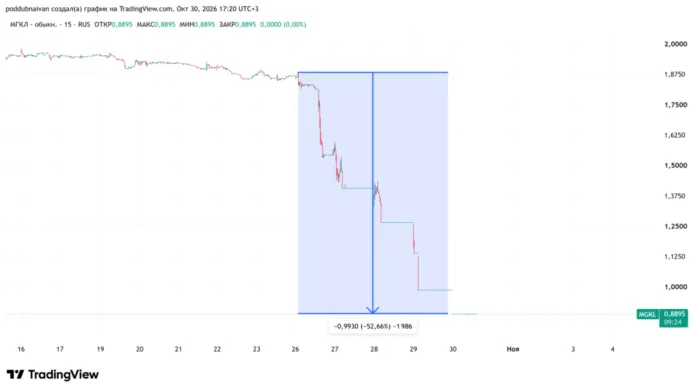
Акции ПАО «МГКЛ» (группа «Мосгорломбард») с 26 по 30 октября 2026 года подешевели почти на 53%, с 1,88 до 0,89 руб.
29 октября 2026 года МГКЛ не выплатила 21-й купон по облигациям 001Р-07 на 24,66 млн руб. и допустила технический дефолт.
Облигации МГКЛ-1P7 утром 30 октября 2026 года подешевели на 43%, до 31,56% от номинала; доходность к погашению превысила 172%.
ФНС предъявила претензии восьми компаниям группы МГКЛ и заблокировала их счета; по данным СМИ, сумма претензий превышает 1,2 млрд руб.
НРА 29 октября 2026 года поставило рейтинг МГКЛ «BB|ru|» на пересмотр; «Эксперт РА» отозвал рейтинг компании 14 сентября 2026 года.
Содержание
С 26 по 30 октября акции ПАО «МГКЛ» (MGKL) подешевели почти на 53%, с 1,88 до 0,89 руб., и уже несколько дней подряд падают до нижней планки. 29 октября компания допустила первый технический дефолт: купон на 24,66 млн руб. по облигациям 001Р-07 не выплачен. Распродажи начались после того, как ФНС предъявила претензии к 8 дочерним компаниям Группы и заблокировала их счета. СМИ пишут, что общая сумма претензий составляет свыше 1,2 млрд руб. Складывается впечатление, что из бумаги выходят крупные инвесторы.
💸 Технический дефолт по облигациям МГКЛ
29 октября МГКЛ должна была выплатить 21-й купон по выпуску 001Р-07 (МГКЛ-1P7): 24,66 руб. на облигацию, всего 24,66 млн руб. при ставке 30% годовых. Держатели денег не получили.
Компания сообщила:
«Группа прилагает все усилия для урегулирования ситуации с задолженностью дочерних компаний и выплатой купонного дохода и информирует держателей ценных бумаг в установленном порядке»
Если просрочка превысит 10 рабочих дней, технический дефолт станет фактическим, и владельцы облигаций смогут потребовать досрочного погашения.
Облигации отреагировали резко. К 10:40 мск 30 октября МГКЛ-1P7 (погашение 11 января 2030 г.) подешевели на 43%, до 31,56% от номинала, доходность к погашению по последней сделке составила 172,79%. До дефолта этот выпуск стоил около 69% от номинала. Ближайший к погашению выпуск МГКЛ-1P1 (декабрь 2026 г.) потерял 29%, до 65,08% от номинала.
Еще до пропуска купона все выпуски торговались под доходность от почти 63 до 92% к погашению, за исключением бумаги МГКЛ-G01 (38,7%), объем которой составляет всего 59 млн руб. Вероятно, этот выпуск сосредоточен в руках нескольких инвесторов, которые просто не хотят или не могут продать данные бонды из-за отсутствия ликвидности. Всего у МГКЛ в обращении 8 выпусков биржевых облигаций на 3,85 млрд руб., а публичный долг с учетом ЦФА, по данным Cbonds, составляет 5,9 млрд руб.
🏦 Бизнес «Мосгорломбарда» и претензии налоговой
МГКЛ — это головная структура группы «Мосгорломбард», на рынке присутствует свыше 20 лет. Бизнес Группы хорошо диверсифицирован. Это:
сегмент ресейла, то есть покупка б/у техники и перепродажа её с гарантией,
чисто ломбарды, то есть выдача займов под залог чего-то ценного (с большим дисконтом к рыночной цене),
скупка и переработка драгметаллов.
Все направления выглядят потенциально привлекательными и рентабельными.
Предъявление претензий со стороны ФНС может выглядеть немного странным, поскольку бизнес отлажен годами работы. Впрочем, налоговая могла ранее «не замечать» чего-то, на что сейчас в свете дефицита бюджета нельзя закрывать глаза.
Что и почему происходит на самом деле, остается только гадать. Сам эмитент заявил, что проблемы трех компаний, на которые приходится суммарно лишь 187 млн руб. претензий, решены или будут решены в ближайшее время. Также в МГКЛ утверждают, что налоговой задолженности перед бюджетом у группы нет, а сама компания финансово устойчива и продолжает работу. То есть вопрос с основным объемом «предъявы» остается открытым, а купон по облигациям в срок выплачен не был.
📊 Отчетность МГКЛ за первое полугодие 2026 года
Если верить отчетности по МСФО за 6 месяцев 2026 г., то у компании всё просто блестяще: выручка выросла в 2,7 раза год к году до 27 млрд руб., EBITDA — на 63% до 1,8 млрд руб., чистая прибыль — на 34% до 553 млн руб. Основную прибыль (94%) приносят проверенные направления — ломбарды и ресейл.
В принципе, если сведения СМИ относительно размера претензий ФНС верны, то компания сможет по ним расплатиться, хотя и получит большой удар по бизнесу. Вариант, что юристам МГКЛ удастся оспорить все 1,2 млрд руб., мы всерьез не рассматриваем, такое в российской правовой практике встречается в исключительных случаях.
📉 Слабая реакция акций на сильный отчет
Отчетность за полугодие была опубликована 28 августа. Результаты, как мы говорили, очень сильные, особенно в свете слабеющего российского среднего бизнеса. Но акции компании в тот день выросли всего лишь на 1% при том, что никакой «разгонки бумаги под отчетность» не было, наоборот, они снижались с 10 августа. Возникает предположение, что либо у МГКЛ очень слабая пресс-служба и подразделение по работе с инвесторами, либо крупные инвесторы знали что-то больше, например, то, что знают сейчас налоговики.
🗓 Что будет с акциями МГКЛ
Выплата купона 29 октября была главным ориентиром для акций МГКЛ. Если бы компания исполнила обязательства в срок, акции могли бы отскочить процентов на 10. Этого не произошло, и распродажи продолжились: 30 октября бумага снова упала до нижней планки.
Следующий ориентир — погашение долга по купону в течение срока технического дефолта. Если МГКЛ рассчитается с держателями, акции и облигации могут отскочить. Если нет, дефолт станет фактическим.
Поэтому спекулянтам стоит следить за раскрытиями МГКЛ и молниеносно реагировать на них.
⚠️ Что делать инвесторам с акциями МГКЛ
Для инвестиционных вложений бумага (и акции, и облигации) выглядит излишне рискованной. Об этом говорит и тот факт, что 14 сентября 2026 г. рейтинговое агентство «Эксперт РА» отозвало рейтинг у МГКЛ (до этого был на уровне «B»). Очень часто отзыв рейтинга объясняется тем, что компания не предоставила необходимые материалы или сама отказалась от рейтингования. Но в данном случае «Эксперт РА» заявил о росте объема непрозрачных сделок слияния и поглощения, в некоторых из которых аналитики агентства не увидели экономической целесообразности, а также об огромных выдачах займов формально не входящим в Группу структурам. Возникает резонное опасение: не идёт ли вывод активов?
Вопросы к сделкам M&A были не только у «Эксперт РА». Еще в конце августа Ассоциация владельцев облигаций попросила ЦБ проверить качество аудита МГКЛ. В полугодовой отчетности, например, отражена покупка ООО «Звезда» за 940 млн руб., из которых 760 млн руб. пришлись на гудвил. В МГКЛ отвечают, что отчетность, включая гудвил, прошла аудит и раскрыта полностью и в срок.
Оставшийся у МГКЛ рейтинг Национального рейтингового агентства на уровне «BB|ru|» 29 октября поставлен на пересмотр сроком до трех месяцев. НРА сослалось на негативные новости, в том числе на блокировку счетов нескольких дочерних компаний из-за налоговой задолженности.
Читайте также:
Пока без коментариев
Будьте первым, кто поделится своими мыслями об этой статье