- 📰 Новости и статьи
- Самолет вошёл в новое пике
Самолет вошёл в новое пике
Кратко:
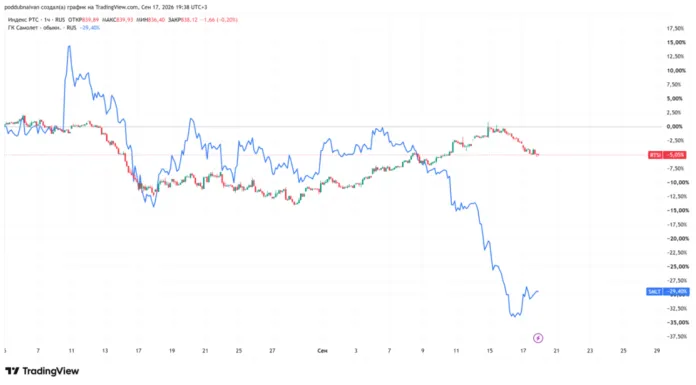
Акции ГК «Самолет» с 6 по 15 сентября 2026 года подешевели примерно на четверть, в то время как Индекс Мосбиржи рос.
Капитализация «Самолета» на 16 сентября 2026 года составила 15,67 млрд руб., а кредиты и займы по итогам первого полугодия 2026 года — 773,4 млрд руб.
Сбербанк, крупнейший кредитор «Самолета» с долей 30,6% в кредитном портфеле на конец 2025 года, обсуждает вхождение в управление частью бизнеса девелопера, сообщил «Коммерсант» 17 сентября 2026 года.
Среди обсуждаемых вариантов реструктуризации долга «Самолета» — конвертация части кредитов в акции, что грозит размытием долей миноритариев.
Выручка «Самолета» за первое полугодие 2026 года снизилась на 31,3%, до 117,4 млрд руб., чистый убыток составил 22,3 млрд руб.
Содержание
Акции «Самолета» (SMLT) снова в нисходящем тренде: с 6 сентября девелопер потерял около четверти капитализации, причем на фоне роста Индекса Мосбиржи (IMOEX). 17 сентября бумаги прибавили 2% после публикации «Коммерсанта» о том, что Сбербанк может получить управление частью бизнеса застройщика. Разбираемся, что стоит за распродажей и меняет ли что-то участие крупнейшего кредитора.
📉 Падение акций «Самолета»
Очередной нисходящий тренд по акциям «Самолета» начался в воскресенье, 6 сентября. В первые дни третьей недели сентября падение ускорилось: в понедельник мы увидели −5,8%, за первую половину вторника, 15 сентября, — еще −8,9%. Причем волна распродаж, за время которой капитализация девелопера упала на четверть, идет на росте Индекса Мосбиржи.
До середины сентября новой негативной информации по компании не было — бумага падала на накопленном негативе.
🔎 Причины падения акций «Самолета»
Прежде всего это пятничное решение Банка России не менять ключевую ставку и совсем не оптимистичный прогноз на дальнейшие действия. Значит, ставки по рыночной ипотеке по-прежнему будут препятствовать покупкам недвижимости. При этом потихоньку ужесточаются требования для получения льготной ипотеки — похоже, «наверху» пришло понимание, что нет смысла тратить огромные деньги налогоплательщиков на поддержку тех, кто не очень нуждается в улучшении жилищных условий, и при этом разгонять инфляцию.
Слабость спроса уже видна в цифрах: по данным «Коммерсанта», за январь–август 2026 года продажи новостроек в Москве упали на 29%, до 1,7 млн кв. м, при росте по России в целом на 2%. Для «Самолета», компании с крупнейшим в стране объемом текущего строительства (4,38 млн кв.м.), это прямой удар по выручке: за первое полугодие она сократилась на 31,3%, до 117,4 млрд руб., а чистый убыток достиг 22,3 млрд руб. против прибыли 1,8 млрд годом ранее.
«Самолету» еще долго придется тратить значительную часть выручки на обслуживание долгов. Но об этом чуть позже.
Наконец, в условиях роста рынка в целом инвесторы стали освобождаться от откровенно слабых бумаг, поскольку маржинальные позиции сейчас дорогие, а ликвидности на рынке не хватает.
📊 Делистинг «Самолета»: пойдет ли девелопер по пути ПИКа
Распродаже способствует и решение ПИКа (PIKK) о делистинге акций с биржи. Многие опасаются, что «Самолет» пойдет по тому же пути и цена выкупа акций окажется невыгодной миноритариям.
Но делистинг для «Самолета» — не очень хорошее решение, поскольку, в отличие от ПИКа, у него большой объем облигационных выпусков. ПИК в августе досрочно, за полтора года до окончания срока обращения, погасил свой единственный на тот момент выпуск на 7 млрд руб.
Делистинг выгоден компании: когда объем выкупа акций с рынка небольшой, когда эмитент не хочет раскрывать информацию и, может быть, самое главное, когда он готовится к крупным сделкам слияния-поглощения.
💰 Долги «Самолета» и роль Сбербанка
В конце весны — начале лета на рынке были большие опасения, что в августе «Самолет» полноценно дефолтнет по облигациям. Именно на последний месяц лета приходился наибольший за год объем купонных выплат, а также оферта. Но «Самолет» прошел пик платежей уверенно, в том числе выкупив по оферте облигации на 3,1 млрд руб. из 5-миллиардного выпуска.
Сейчас на рынке в отношении долга «Самолета» преобладает другое мнение: государство решило не допускать банкротства одного из крупнейших застройщиков, чтобы не спровоцировать «эффект домино» для всех девелоперов, и «попросило» госбанки прокредитовать его.
17 сентября эту версию косвенно подтвердил «Коммерсант»: Сбербанк (SBER) как крупнейший кредитор может получить управление частью бизнеса «Самолета» в рамках реструктуризации займов. Масштаб проблемы виден по отчетности: на конец первого полугодия 2026 года краткосрочные кредиты и займы девелопера составляли 325,3 млрд руб., долгосрочные — 448,1 млрд руб. Долг перед Сбербанком на конец 2025 года — 274,2 млрд руб., или 30,6% всех кредитов, перед ВТБ (VTBR) — 85,9 млрд руб. (9,6%). Для сравнения: капитализация компании на 16 сентября — всего 15,67 млрд руб. Еще в начале года «Самолет» просил у Минфина льготный кредит на 50 млрд руб., но подкомиссия не нашла у компании критических проблем.
Среди обсуждаемых вариантов:
вхождение Сбербанка в управление проектами, которые он финансирует;
вхождение банка в капитал дочерних структур;
изменение условий кредитования;
конвертация части долга в акции «Самолета»;
использование активов бенефициаров как дополнительного залога.
Прецедент уже есть: «Дом.РФ» (DOMRF) сам достраивал ЖК «Лампо» в Ленинградской области после проблем застройщика «Петрострой». Ни Сбербанк, ни «Самолет» комментариев не дали, условия находятся на стадии обсуждения.
Рынок воспринял новость как сигнал, что банкротства не будет, — акции прибавили 2%. Но для миноритариев сценарии неравноценны. Вход банка в управление проектами и смягчение условий кредитов снижают риск дефолта. Конвертация долга в акции, наоборот, означает размытие долей: при капитализации в 15,67 млрд руб. даже небольшая часть долга в сотни миллиардов, переведенная в капитал, радикально сократит долю текущих акционеров. Передача Сбербанку проектов или долей в «дочках» тоже уменьшает то, что остается на балансе у акционеров «Самолета».
Если государство и банки действительно держат компанию на плаву, уходить с публичного рынка ей невыгодно: акции могут служить залогом по займам. Не исключено, что «Самолет» в обозримой перспективе вновь выйдет на долговой рынок, а для этого ему нужно сохранить кредитный рейтинг — от него, кстати, зависит и стоимость банковских займов. Сейчас у компании рейтинг «A-(RU)» от АКРА.
Впрочем, у менеджмента может быть другое мнение. В любом случае сейчас акции торгуются ниже средней цены за последние полгода, по которой может быть объявлена оферта в случае делистинга.
📈 Технический анализ акций «Самолета»
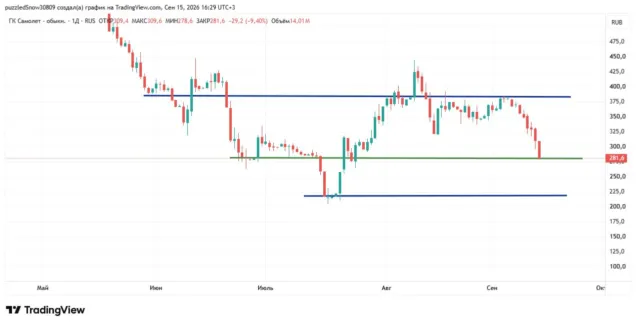
С точки зрения технического анализа первую цель снижения бумага достигла. Спекулятивно ее можно попробовать купить, учитывая, что могут понадобиться деньги для усреднения в случае падения в район исторических минимумов, достигнутых 17–19 июля, — это около 215 руб. Цель роста — 375 руб. Стоп можно поставить примерно на 5% ниже цены последней покупки, то есть в районе 204 руб.
💼 Стоит ли покупать акции «Самолета» долгосрочно
Инвестиционно бумага по-прежнему выглядит непривлекательно. Новость о Сбербанке снижает риск банкротства, но не решает проблему для акционеров: падающая выручка, убыток и долг, в десятки раз превышающий капитализацию, а среди вариантов реструктуризации — конвертация долга в акции. Тем, кто покупает акции надолго (а в российской действительности это может быть и несколько месяцев), от этого актива лучше отказаться.
Читайте также:
Пока без коментариев
Будьте первым, кто поделится своими мыслями об этой статье