- 📰 Новости и статьи
- На рынке нефти появились новые риски
На рынке нефти появились новые риски
Кратко:
Саудовский нефтепровод «Восток — Запад» мощностью 7 млн б/с остановлен 12 сентября 2026 года после атаки дронов хуситов.
Urals в середине сентября 2026 года торгуется с премией около $8 к Brent — вместо привычного дисконта, который после 2022 года доходил до $20.
Физические поставки Dated Brent в Европе 16 сентября 2026 года доходили до $130 за баррель, а премия сорта Forties выросла до $15 против $0,5 в начале месяца.
Фьючерс Brent 17 сентября 2026 года подешевел на 2,74%, до $102,93, после сообщений о просьбе Китая к Ирану сдержать хуситов.
Нефтегазовые доходы бюджета России за восемь месяцев 2026 года составили 5 трлн руб. при годовом плане 8,9 трлн руб.
Содержание
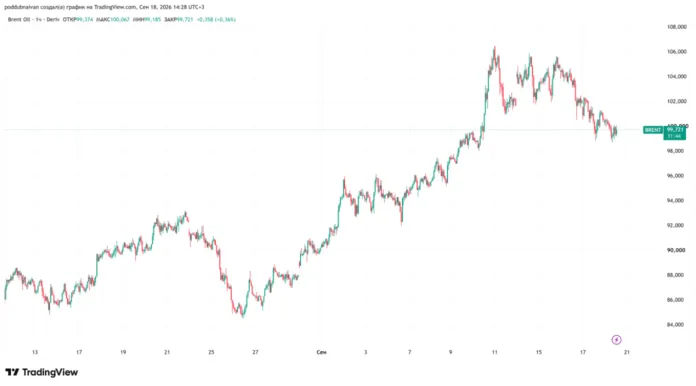
Цены на нефть за три недели прошли путь от $85 до $110 и обратно к $100, но главное происходит не в котировках фьючерсов. Хуситы вышли к Баб-эль-Мандебскому проливу и вывели из строя саудовский нефтепровод «Восток — Запад» — единственный крупный обход Ормузского пролива. Физические поставки в Европе уходят к $130, российская Urals впервые торгуется дороже Brent, а Китай уже давит на Иран, требуя остановить хуситов. Разбираем, чего ждать от нефти до конца года и что это значит для акций нефтяников.
💥 Хуситы вышли к Баб-эль-Мандебскому проливу
Хуситские вооружённые формирования заняли порт Моха на Красном море, разгромив просаудовские войска. По сообщениям ряда СМИ, хуситы продолжают наступление, а их противники в панике.
Таким образом, хуситы, которые поддерживают Иран, уже имеют возможность наносить удары по самому узкому месту Баб-эль-Мандебского пролива, через который проходит около 9% транзита мировой нефти. Роль данной артерии обострилась после того, как Иран практически перекрыл Ормузский пролив.
Здесь возникают два логичных вопроса: почему Саудовская Аравия не привлекла к решению проблемы свою технологичную армию и почему президент США Дональд Трамп не стал помогать саудитам и отказался нанести удар по хуситам. Вероятно, ответы кроются в деньгах — стоимости таких операций и цене последствий. Военные небезосновательно полагают, что у хуситов есть полученное от Ирана современное оружие, которым можно сбивать самолёты последнего поколения и атаковать американскую группировку кораблей. Устойчивость формирований к авиаударам последних лет этот расчёт скорее подтверждает. Также среди причин бездействия США называют лобби ОАЭ, которое не заинтересовано в усилении позиций Саудовской Аравии в Йемене.
🛢️ Удар по нефтепроводу «Восток — Запад»
Второй удар оказался тяжелее первого. В ночь на 11 сентября 2026 г. дроны хуситов атаковали саудовский нефтепровод «Восток — Запад» (Petroline) — 1200-километровую трубу от Абкайка на побережье Персидского залива до порта Янбу на Красном море. Спутниковые снимки зафиксировали очаги пожаров сразу в нескольких точках между Мединой и Махд-эд-Дахабом, а 12 сентября Минэнерго Саудовской Аравии остановило прокачку, назвав это «превентивной мерой».
Значение этого трубопровода трудно переоценить. Проектная мощность — 7 млн б/с, перед остановкой по ней шло от 2,6 до 4 млн б/с. Главное же в том, что «Восток — Запад» — единственный крупный маршрут, позволяющий Саудовской Аравии вывозить нефть в обход Ормузского пролива. После того как Иран практически перекрыл Ормуз, вся экспортная логистика королевства держалась на этой трубе.
Ремонт, по оценкам официальных лиц, займёт от трёх до пяти недель, источники Reuters говорят о пяти-шести. Правда, уже 17 сентября появились сообщения, что Saudi Aramco рассчитывает частично возобновить прокачку в ближайшие дни — примерно вполовину прежнего объёма. Параллельно королевство наращивает поставки азиатским НПЗ через перевалку в оманском Сохаре.
Отдельно стоит обратить внимание на деталь, которая делает ситуацию сложной даже при удачном ремонте. Янбу стоит на Красном море. Нефть из трубы для азиатских покупателей пойдёт как раз через Баб-эль-Мандебский пролив — тот самый, к которому вышли хуситы. Два события, разнесённые на сотни километров, бьют по одному и тому же маршруту.
Добыча в Саудовской Аравии, по данным МЭА, в августе 2026 г. упала примерно до 6 млн б/с против около 10 млн б/с годом ранее.
📈 Нефть: рывок к $110 и коррекция
Именно на рисках блокады Баб-эль-Мандебского пролива нефть 10 сентября 2026 г. взлетела на 7,4%, а в ночь на 11 сентября не дошла до отметки $110 лишь три цента. Затем последовала короткая фиксация прибыли после роста почти на 30% с 26 августа, но как только рынок осознал масштаб проблемы с «Восток — Запад», котировки вернулись в район $110.
К 17 сентября ноябрьский фьючерс Brent опустился до $102,93 (–2,74%), WTI — до $100,38. Формальные причины: ожидание частичного восстановления саудовского трубопровода, перевалка в Сохаре и деэскалационные сигналы, о которых расскажем ниже.
Но вот что важно понимать инвесторам: падение фьючерса не означает, что нефть подешевела. Физический рынок продолжает обновлять цены вверх. К 16 сентября реальные поставки Dated Brent в Европе доходили до $130 за баррель, а премия сорта Forties к Dated Brent выросла до $15 против $0,5 в начале сентября. Как отмечает обозреватель Bloomberg Хавьер Блас, европейские НПЗ просто пытаются заместить выпавшие саудовские объёмы и платят столько, сколько просят.
Расхождение между бумажной и физической нефтью — классический признак дефицита конкретных партий, а не избытка предложения. Фьючерс отыгрывает новости и настроения спекулянтов, физический рынок — реальную доступность баррелей здесь и сейчас. Ориентироваться сегодня только на цену Brent значит видеть половину картины.
🇨🇳 Китай вмешался: Пекин просит Иран остановить хуситов
17 сентября Reuters со ссылкой на три иранских источника сообщило, что Китай в частном порядке обратился к Ирану с просьбой использовать своё влияние и обуздать хуситов. Поводом стало обращение Саудовской Аравии к Пекину после того, как наступление хуситов создало угрозу саудовскому экспорту и судоходству вдоль побережья Красного моря.
Это первый по-настоящему значимый сигнал деэскалации за три недели, и рынок отреагировал падением котировок именно на него.
Насколько всерьёз стоит воспринимать эти заявления, вопрос открытый. Китай — крупнейший покупатель иранской нефти и практически единственный, кто платит Тегерану деньги, так что рычаг давления у Пекина реальный. С другой стороны, влияние Ирана на хуситов часто переоценивают: движение действует достаточно автономно, а похожие обращения через Пекин уже случались в 2024 году и заметного эффекта не дали. Поэтому закладывать в прогноз быстрое разрешение конфликта преждевременно.
🇷🇺 Российская нефть впервые дороже Brent
Для отечественных инвесторов самое интересное следствие кризиса в том, что российская нефть перестала быть дешёвой. В середине сентября 2026 г. Urals торговалась с премией около $8 к Brent. Исторически до 2022 года дисконт составлял $2–5 за баррель, после введения санкций доходил до $20 и более. Теперь знак поменялся.
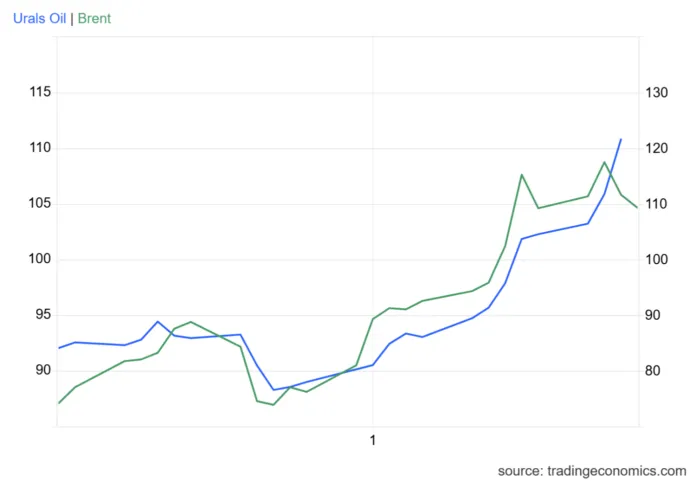
Причина в логистике. Азиатские НПЗ Китая и Индии не могут быстро перенастроиться под другую марку сырья, а гарантированная доставка стала ценнее самой скидки — российская нефть до них доезжает, саудовская сейчас под вопросом. На Шанхайской бирже котировки и вовсе превышают $130 за баррель. Если хуситы всё же перекроют или заминируют Баб-эль-Мандебский пролив, премия Urals может вырасти до $15–20, а стоимость самой Brent — до $120.
Однако для бюджета этот подарок оказался куда скромнее, чем кажется. Нефтегазовые доходы за восемь месяцев 2026 г. составили около 5 трлн руб. при годовом плане в 8,9 трлн. Аналитик ФГ «Финам» Николай Дудченко оценивает отставание от плана в 400–500 млрд руб. даже в оптимистичном варианте. Мешают три вещи: снижение физических объёмов экспорта после атак на НПЗ, крепкий рубль, который съедает долларовую премию, и временной лаг в расчёте НДПИ и НДД — сентябрьские цены отразятся в поступлениях только позже.
Физические объёмы, впрочем, пока держатся. По данным МЭА, экспорт нефти и нефтепродуктов из России в августе 2026 г. равнялся 6,44 млн б/с — на 410 тыс. б/с меньше июля и на 840 тыс. б/с ниже августа 2025 г. Снижение небольшое, учитывая вступивший в силу с августа запрет на экспорт дизельного топлива, и косвенно указывает на то, что новых сильных разрушений экспортных мощностей не было. В деньгах получено $13,87 млрд — на $330 млн больше июля. Сентябрьский скачок цен в эту статистику ещё не попал.
📈 Что будет с ценой на нефть дальше?
Сейчас на рынке возможны два сценария, и решающими станут ближайшие две-три недели.
Деэскалация. Saudi Aramco восстанавливает прокачку хотя бы наполовину, перевалка в Сохаре частично закрывает азиатское направление, а Иран под давлением Китая снижает активность хуситов. В этом варианте премия за риск уходит из котировок, и Brent возвращается в диапазон $90–95. Физический рынок при этом остынет с задержкой в две-три недели.
Эскалация. Хуситы переходят от угроз к минированию Баб-эль-Мандебского пролива или наносят новый удар по трубопроводу. Выпадающие 3–4 млн б/с заместить нечем: свободных мощностей такого объёма у ОПЕК+ сегодня нет, а стратегические запасы нефти в США находятся на минимальном с 1982 г. уровне. Здесь диапазон $130–150 перестаёт быть нереалистичным — примерно на этот уровень указывает и МЭА в оценке рисков при критическом снижении запасов.
Свою роль играет и политика. 3 ноября 2026 г. пройдут выборы в Конгресс США, и для победы республиканцев Дональд Трамп будет стремиться всячески сбивать цены на нефть: их рост быстро разгоняет инфляцию через подорожание топлива. Но резервы уже почти исчерпаны, поэтому нельзя исключать, что после промежуточных выборов их использование резко сократится — и тогда поддержка рынка исчезнет.
Наконец, у высоких цен есть встроенный ограничитель. Нефть по $120–130 достаточно быстро душит промышленность и подталкивает мировую экономику к рецессии, а рецессия обрушивает спрос. Это аргумент против того, чтобы закладывать $150 как устойчивый уровень на годы вперёд.
В своём отчёте за август МЭА спрогнозировало уменьшение мировых поставок нефти в 2026 году на 5,7 млн б/с, до 100,7 млн б/с, против 102 млн б/с в июльской оценке. Никакого знакового улучшения логистики не ожидается, и это ещё оптимистичный взгляд: МЭА работает в интересах потребителей топлива и обычно приукрашивает ситуацию. К тому же отчёт готовился до удара по «Восток — Запад» — фактор повреждения трубопровода в него не заложен вовсе.
📊 Стоит ли инвестировать в нефтяников?
Мы считаем, что в данном контексте стоит присматриваться к покупкам акций нефтяных компаний. Главным бенефициаром роста цен на нефть будет «Роснефть» (ROSN).
Во-первых, с ряда месторождений компания добывает высококачественную нефть, которая стоит дороже не только Urals, но и Brent.
Во-вторых, «Роснефть» может нарастить добычу быстрее других — в частности, она уже начала освоение месторождения «Восток Ойл», одного из крупнейших в мире.
В-третьих, у «Роснефти» очень хорошие связи с китайскими потребителями, а проблемы Баб-эль-Мандебского пролива и саудовского экспортного маршрута бьют в первую очередь по Азии: именно там формируется та премия, которая сейчас вывела Urals выше Brent.
Чуть менее интересными выглядят «Татнефть» (TATN) и «Лукойл» (LKOH).
Риски обуславливают три обстоятельства:
Первое — премия Urals держится на логистическом сбое, а не на фундаментальных причинах: восстановление саудовского трубопровода и посредничество Китая способны развернуть её обратно в дисконт за считаные недели.
Второе — крепкий рубль, который срезает значительную часть долларового выигрыша ещё до того, как он дойдёт до отчётности.
Третье — санкционное давление ограничивает «Роснефти» и расчёты, и фрахт, а сроки выхода «Восток Ойла» на проектные объёмы уже сдвигались и могут сдвинуться снова.
С покупками, возможно, стоит повременить и по рыночным причинам. Нефтяные спекулянты сейчас ищут любой повод для фиксации прибыли, и новости из Пекина такой повод уже дали. Кроме того, после думских выборов отечественные инвесторы могут начать сокращать позиции по всем акциям.
Читайте также:
Пока без коментариев
Будьте первым, кто поделится своими мыслями об этой статье