- 📰 Новости и статьи
- «Т-Технологии» прекрасно отчитались, но есть риски
«Т-Технологии» прекрасно отчитались, но есть риски
📌 Кратко:
Чистая выручка «Т-Технологий» по МСФО за 9 месяцев 2026 года выросла на 26%, до 648,3 млрд руб.
истая прибыль «Т-Технологий» в 3-м квартале 2026 года выросла на 58%, до 63,4 млрд руб., за 9 месяцев — на 15%, до 137,9 млрд руб.
«Т-Технологии» повысили прогноз на 2026 год: операционная чистая прибыль и дивиденды на акцию вырастут более чем на 25% (ранее — не менее чем на 20%).
Совет директоров «Т-Технологий» рекомендовал дивиденд за 3-й квартал 2026 года 4,8 руб. на акцию против 4,7 руб. за 2-й квартал.
«Т-Технологии» готовы заплатить 993,05 руб. за акцию «Циана», около 77 млрд руб. за весь пакет; состоится ли сделка, пока неясно.
Содержание
«Т-Технологии» (T) представили очень сильные финансовые результаты по МСФО за 3-й квартал и 9 месяцев 2026 года. Акции холдинга отреагировали на отчётность ростом. Менеджмент повысил прогноз по прибыли и дивидендам, а главным риском для бумаг остаётся возможная покупка «Циана» (CNRU). В статье разобрали, что инвесторам делать с акциями и как снизить риски, приятного чтения.
📊 Выручка, прибыль и рентабельность
Согласно отчёту чистая выручка с начала года увеличилась на 26% до 648,3 млрд руб., чистая прибыль выросла на 58% за 3-й квартал и на 15% за девять месяцев до 63,4 и 137,9 млрд руб. соответственно. Рентабельность капитала (ROE) в 3-м квартале выросла на 3,1 процентного пункта до 32,3%, с начала года — на 1,6 п.п. до 29,1%.
Бизнес «Т-Технологий» больше ориентирован на розницу. Считается, что на это направление высокая ключевая ставка действует негативно, поскольку она уменьшает финансовую активность населения, в том числе объём кредитования. Следовательно, можно полагать, что при снижении ставки баланс эмитента только улучшится.
💰 Прогноз на 2026 год и дивиденды
Менеджмент повысил прогноз на год. Теперь ожидается рост операционной чистой прибыли и совокупных дивидендов на акцию более чем на 25%, ранее формулировка была «не менее 20%». Рентабельность капитала по году ожидается в размере 30%.
Совет директоров рекомендовал выплатить дивиденды за 3-й квартал в размере 4,8 руб. на акцию, в то время как за предыдущий квартал было 4,7 руб. Дивидендная доходность невысокая, всего 1,7%. Это непривлекательно даже с учетом выплат несколько раз в год. Однако акции «Т-Технологий» интересны не дивидендами, а ростом бизнеса, который, как ожидается, и дальше в разы будет опережать средний показатель по стране.
📈 Технический анализ акций
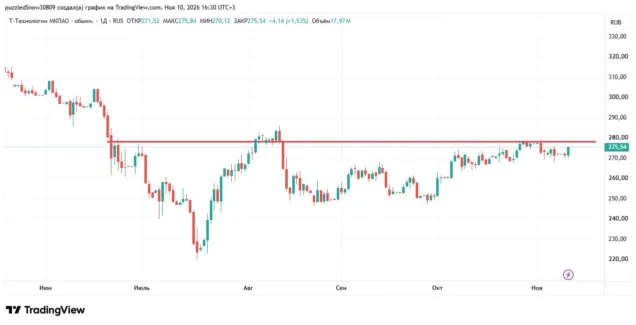
Интересно, что бумагу под отчётность не разгоняли, хотя рынок был уверен в сильных результатах. Поэтому акции закономерно откликнулись на них 1,5-процентным ростом, и приблизились к довольно сильному техническому сопротивлению на уровне 278 руб. Пробить его получится только при улучшении общерыночных настроений, а для этого нужен либо серьезный отскок в нефти, либо прорыв в переговорах с Украиной в Абу-Даби. В последнее нам совсем не верится.
В целом, акции «Т-Технологий» стоит продолжать держать и докупать на просадках.
⚠️ Риск сделки с «Цианом»
Повод для кратковременной просадки может последовать, если финансовый холдинг всё-таки решится купить «Циан». За одну акцию работающего на рынке недвижимости маркетплейса «Т-Технологии» готовы заплатить 993,05 руб., что соответствует сумме около 77 млрд руб. за весь пакет или примерно 19 годовым прибылям «Циана». Правда, пока непонятно, какой по объёму пакет выкупят «Т-Технологии» и состоится ли сделка вообще.
Есть опасения, что финансовому холдингу не хватит собственных средств на это приобретение и ему придется занимать деньги, что вполне может ухудшить как баланс, так и обязательные нормативы. Это не будет критичным, но на данной информации акции могут просесть, особенно на негативном общем фоне.
Для этой возможной просадки стоит иметь запас наличности, чтобы пополнить портфель подешевевшими бумагами «Т-Технологий».
Читайте также:
Пока без коментариев
Будьте первым, кто поделится своими мыслями об этой статье