- 💡 Обучение
- Как накопить на квартиру с помощью инвестиций?
Как накопить на квартиру с помощью инвестиций?
📌 Кратко:
Чтобы накопить на квартиру без ипотеки, нужно откладывать 300–500 тыс. руб. в месяц.
Накопление на первоначальный взнос по ипотеке занимает не менее 3–5 лет.
Накопление на первоначальный взнос начинается с «Блокнота экономии»: все траты записываются и разбираются не реже раза в месяц.
Деньги с кредитных карт 10 банков (по 50 тыс. руб.), переведённые на накопительный счёт под 13% годовых на время льготного периода, приносят около 65 тыс. руб. в год.
Портфель для накопления на первоначальный взнос: 15% — вклады от года, 25% — ПИФ на Индекс Мосбиржи, 40% — облигации с рейтингом от «АА», 10% — валютные облигации, 10% — криптовалюта.
Содержание
Идеальным вариантом, чтобы накопить на квартиру и решить жилищный вопрос, было бы откладывать каждый месяц 300 тысяч рублей (а лучше 500). Эти деньги стоит размещать на длинные депозиты и в высоконадежные облигации со сроком погашения от 1 года до 3-х лет. Впрочем, у тех, у кого есть возможность формировать такие сбережения, жилищный вопрос скорее всего решён. Для остальных снижаем планку и переформулируем задачу: как накопить на первоначальный взнос, чтобы ипотечный платеж был по силам.
🧠 Настрой – залог успеха
Пожалуй, самое главное – это правильно настроиться психологически. Понять, что теперь впереди есть ЦЕЛЬ, ради которой придется напрягаться и жертвовать. Будет сложно, будут срывы, но важно вовремя вернуться на путь достижения ЦЕЛИ.
✂️ Доходы прирастают экономией
Первым делом после того, как вы несмотря ни на что решили достичь ЦЕЛИ, нужно начать сокращать расходы. Поверьте, за несколько лет это будет очень весомая сумма. Здесь обязательно нужно делать следующее.
Первое — при покупке чего-либо сразу задаем себе два вопроса: «можно ли от этого отказаться» и «можно ли это взять дешевле». В первое время ответы будут отрицательные, но всегда стоит помнить, что впереди — собственное жильё.
Второе — завести отдельный «Блокнот экономии» (сейчас для этого существует множество приложений) и чётко фиксировать в нем, когда, на что и какая сумма была потрачена.
В первом месяце также открываем счета и получаем карты в десятке банков. Естественно, обслуживание должно быть бесплатным. Среди них должны быть ВТБ, Т-Банк, Совкомбанк, Вайлдберриз Банк, Озон Банк, Яндекс Банк, Альфа-Банк. Денег на них заводить необязательно, но в этой совокупности банков выбираем повышенные кэшбеки на как можно более широкий перечень товаров и услуг.
После того, как у нас будет заполнен первый раздел «Блокнота экономии», посвящаем выходные анализу расходов. Вот тут-то и выяснится, что от некоторых покупок, чашек кофе и перекусов в кофейнях, походов в ресторан, такси и проч. вполне можно было отказаться. Заодно изучаем, где, в каких магазинах и на каких маркетплейсах основные товары вашего повседневного пользования и продукты можно купить дешевле. Какие банки дают наибольший кэшбек при покупке в этих сетях. Можно ли заменить продукты и «химию» более дешевыми аналогами.
Вести «Блокнот экономии» лучше постоянно, а периодически, не реже раза в месяц, его анализировать. Тут важно не переборщить и не довести ситуацию до идиотизма типа голодных обмороков и дырявых ботинок. Здоровье прежде всего! Если его не будет, то и квартира не понадобится.
🏦 Зарабатываем на банках
Бытует мнение, что банкиры наживаются на простом народе. Отчасти в этой точке зрения есть доля истины. Но мы будем зарабатывать на банках. И это не только на повышенных кэшбеках. Первым делом ищем банки с максимальными процентами по накопительным счетам. Причём те, где проценты пусть и выплачиваются ежемесячно, но начисляются на остаток средств каждый день. То есть доход считается с суммы, которая была до начала нового дня. Абсолютно весь запас денег мы храним на таком счете, а на повседневные траты просто переводим с него на карту.
Идём дальше. Почти все банки по своим кредитным картам предлагают льготные периоды, в течение которых деньгами можно пользоваться бесплатно. Вот давайте и пользоваться. С кредитки перечисляем деньги (смотрим, чтобы это было бесплатно) на накопительный счёт, а перед окончанием льготного периода возвращаем их на кредитку. После этого цикл повторяется.
Если из 10 банков мы будем безвозмездно брать по 50 тыс. руб., то за год при нынешних лучших ставках по накопительным счетам заработаем 500х13%=65 тыс. руб. Это межкомнатные двери в нашу новую квартиру.
Подробнее о подобных схемах, мы писали в статье: "Что такое стузинг"
Если вы оцениваете риск потери работы или другого важного дохода как минимальный, то на накопительных счетах можно держать сумму, эквивалентную 1,5-2-месячным расходам вашей семьи. Всё остальное инвестируем.
📊 Куда инвестировать?
Исходим из расчета, что на накопление первоначального взноса понадобится не менее 3-5 лет. Через это время, глядишь, процентные ставки по ипотеке снизятся с нынешних грабительских до просто высоких. Одновременно и цены на перегретую недвижимость должны скорректироваться.
Всю сумму имеющихся свободных средств делим на 5 неравных частей и инвестируем их в различные инструменты. Новые деньги добавляем в них в прежних пропорциях. Очень важно не прекращать процесс «довложений», несмотря на динамику рынков — это позволяет купить активы по средней цене и тем самым повысить доход.
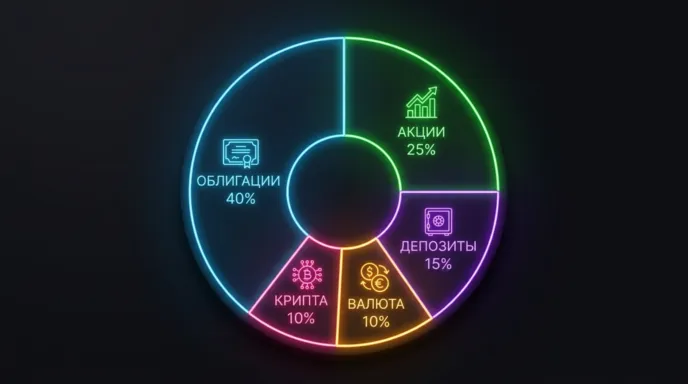
🔴 Депозиты — 15%
Итак, 15% капитала направляем на долгосрочные депозиты, не короче одного года. Лучшие ставки ищем на финансовых маркетплейсах. При банкротстве/отзыве лицензии банка государство обещает вернуть не более 1,4 млн руб. на одного вкладчика в одном банке с учетом накопленных процентов. Вероятность краха не только крупных, но и средних банков сейчас минимальная. Но, если сумма ваших накоплений превышает застрахованный объём, на всякий случай лучше разбить депозитную часть на несколько банков.
🔴 Акции — 25%
В акции вкладываем 25-процентную долю. Практика показывает, что именно инвестиции в акции на длинном горизонте приносят наибольшую доходность. Сейчас Индекс Мосбиржи (IMOEX) находится на уровнях 2018 года и в ближайшие годы должен ликвидировать это отставание.
Какие акции покупать? Статистика свидетельствует, что отличные результаты дают вложения в портфель акций, соответствующий структуре Индекса Мосбиржи. Он считается бенчмарком (эталоном) для профессиональных управляющих, который обыграть очень сложно. Самостоятельно составить такой портфель частному инвестору практически невозможно из-за большого перечня бумаг, входящего в Индекс.
Поэтому не будем мудрить и покупаем паи ПИФа, ориентированного на Индекс Мосбиржи. Выбираем тот, где совокупные комиссии за управление меньше.
🔴 Облигации — 40%
На 40% берем облигации. Тут также хочется вложиться в соответствующие ПИФы. Можно пойти этим путем, но выбрать фонд с вознаграждением не более 1% от стоимости чистых активов.
Можно вложиться в облигации самостоятельно, купив ОФЗ и облигации корпоративных эмитентов с рейтингом не ниже «АА». Заморачиваться с выбором эмитентов не стоит, такие бумаги считаются надежными. Результат самостоятельного инвестирования может быть чуть выше из-за отсутствия платы за управление. Но, с другой стороны, в ПИФе диверсификация вложений выше, да и управляющие лучше знают, какие бумаги покупать. Кроме того, они часто берут облигации на первичных аукционах, где бумаги чуть дешевле, чем на вторичных торгах на бирже.
🔴 Валюта — 10%
Скорее всего, через 3-5 лет курс рубля серьезно упадёт к основным мировым валютам. По крайней мере, к этому сценарию будут подталкивать власти, которым выгодно получать за одну и ту же проданную тонну нефти/металла как можно больше налогов. Но это не обязательный вариант.
Есть сценарий, что при достижении мирного соглашения с Украиной санкции с России будут постепенно сниматься, и в нашу страну хлынут инвесторы, которые будут менять доллары и юани на рубли. В этом случае курс российской валюты может даже вырасти. Но в любом случае от девальвации страхуемся покупкой валюты — на 10% от суммы. Покупаем не бумажные доллары и евро, а номинированные в валюте облигации эмитентов с рейтингом не ниже «АА».
На небольшую часть «валютной доли», примерно 2-3%, можно взять акций золотодобывающей компании «Полюс» (PLZL), а также привилегированных акций «Сургутнефтегаза» (SNGS), которые практически всегда растут вслед за обесцениванием рубля.
🔴 Венчур: криптовалюта — 10%
Под венчурными инвестициями подразумеваются очень рискованные вложения, которые могут принести как кратный доход, так и обесцениться. В нашем случае покупаем крипту. Не так давно Мосбиржа запустит так называемые «вечные» фьючерсы на биткоин (BTC) и эфириум (ETH). У этих инструментов нет сроков экспирации (расчётов), поэтому они очень удобны для инвестиционных вложений. Вот только доступны они будут исключительно квалифицированным инвесторам. Но по-прежнему для россиян открыто большинство иностранных криптовалютных бирж, которые не спрашивают ни про наличие денег, ни про опыт работы на рынке ценных бумаг. Так что «квалам» стоит купить пополам бессрочные фьючерсы на биткоин и эфириум на Мосбирже, а тем, кто будет делать портфель на криптобирже — в равных частях инвестировать в биткоин, эфириум, риппл (XRP) и солану (SOL).
В заключение хотим еще раз акцентировать внимание: чтобы накопить на первоначальный взнос, вложения в инвестиционный портфель нужно делать регулярно, во все его составляющие части. Верим, что у вас всё получится, и желаем удачи!
Пока без коментариев
Будьте первым, кто поделится своими мыслями об этой статье
Популярное
5 часов назад
30Главные новости 21 октября
14 часов назад
37Россию ждёт кризис неплатежей?
день назад
62Главные новости 20 октября
день назад
33Почему налоговые предложения РСПП не будут приняты
день назад
40«Алроса» без дивидендов
2 дня назад
94Главные новости 19 октября
5 дней назад
152Главные новости 16 октября
5 дней назад
224Какое решение по ставке примет ЦБ 23 октября?
6 дней назад
128Главные новости 15 октября
12 дней назад
152ЦОДы под ударом
Популярные материалы
Рейтинги акций
Самые дорогие акцииСамые дешёвые акцииСамые доходные акцииСамые надёжные акцииСамые ликвидные акцииПерспективные акцииНедооцененные акцииГолубые фишкиАкции с дивидендамиБонусы и спецпредложения
Бонусы и акции банковБонусы за инвестицииВыгодные банковские вкладыБонусы за регистрациюПромокоды банковКредитные карты с бонусамиДебетовые карты с бонусамиМарафон кэшбэка от Яндекс-БанкаНовые материалы
Все программы лояльности для акционеров в 2026 году в РоссииКак проверить ликвидность облигации: простая инструкцияОферта по облигациям: что это такое и как работаетАмортизация облигаций: объясняем простыми словами с примерамиНКД при покупке облигации: кто платит, кто получает и как это работаетОблигация торгуется выше номинала: как принять решениеКак выбрать ОФЗ с ежемесячным купоном: критерии и примерыКакие ОФЗ купить на ИИС-3: критерии выбора и налоговые льготыЧто такое секьюритизация и как она работаетКалендарь выплат ОФЗ