- 📰 Новости и статьи
- Почему подпрыгнул ВТБ?
Почему подпрыгнул ВТБ?
📌 Кратко:
ВТБ принимает заявки от акционеров по преимущественному праву с 13 по 30 ноября 2026 года. Цена размещения — 87 рублей за акцию, на 41,9% выше биржевой котировки 16 ноября в 13:52 мск.
Предельный объём допэмиссии ВТБ — 547,5 млрд рублей. Менеджмент рассчитывает привлечь около 300 млрд рублей для сделки с финтех-компанией группы Wildberries и Russ.
Если ВТБ разместит акции на 300 млрд рублей, доля акционера, который пропустит размещение, сократится примерно на 21% от её прежнего размера.
Содержание
В четверг, 12 ноября 2026 года, акции ВТБ (VTBR) выросли на 6,6%. Поводом стало объявление банка о сборе заявок на акции допэмиссии для сделки с группой RWB, в которую входит Wildberries. Утром в пятницу бумаги прибавили ещё 2,1%, но к концу дня от пятничного прироста осталось 0,5%.
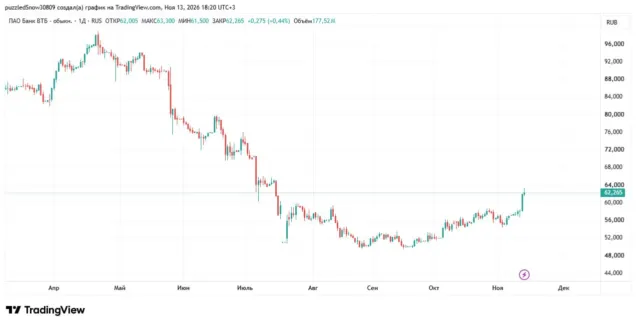
К 13:52 мск в понедельник, 16 ноября, акции ВТБ стоили 61,33 рубля — на 1,55% ниже пятничного закрытия. Часть роста бумаги отдали, но всё ещё торговались на 5,5% выше 58,14 рубля на закрытии 11 ноября, накануне объявления банка.
💵 Допэмиссия ВТБ
ВТБ может выпустить до 6,29 млрд обыкновенных акций, это около 49% от количества всех бумаг в обращении. При цене 87 рублей за штуку банк может привлечь до 547,5 млрд рублей. С 13 по 30 ноября преимущественным правом покупки могут воспользоваться те, кто владел акциями на 6 июня.
Основную часть денег ВТБ планирует потратить на доли в финтех-компании RWB, объединённой группы Wildberries и Russ. Речь идёт о покупке 5% WB Банка с возможностью увеличить долю, а также миноритарных пакетов в других финансовых проектах группы.
Похоже, весь разрешённый объём ВТБ размещать не собирается. Первый зампред правления Дмитрий Пьянов ещё 30 октября говорил, что банк ориентируется на нижнюю границу диапазона — около 300 млрд рублей. Для миноритариев это означает меньшее размытие. Но об этом они знали и до ноябрьского скачка котировок.
Удастся ли собрать и эти 300 млрд? На закрытии 12 ноября акция стоила около 62 рублей, а днём 16 ноября её можно было купить за 61,33 рубля. При цене размещения 87 рублей покупатель доплачивал бы 25,67 рубля за каждую бумагу. Чем объяснить своим акционерам такую премию? Пьянов говорил, что у ВТБ уже есть крупные инвесторы, готовые участвовать в размещении. Можно предположить, что кого-то об этом «попросили», но публичного подтверждения у этой версии нет.
🛒 Зачем ВТБ нужен Wildberries
Первая версия, которая напрашивается, — заработать на продавцах и покупателях Wildberries, предлагая им кредиты, вклады, ипотеку. Но ВТБ — второй по величине российский банк. Сколько клиентов маркетплейса уже пользуются его услугами? Вероятно, немало.
К тому же у Wildberries есть свой WB Банк. Маркетплейсу выгодно, чтобы продавцы и покупатели держали деньги и проводили платежи именно там. Откуда у ВТБ возьмётся большой дополнительный заработок на этих клиентах, пока неясно.
Возможно, что государство через свой госбанк хочет зайти в капитал маркетплейса. Не исключено, что сейчас будет лишь первый шаг, а потом объем участия ВТБ в ВБ будет нарастать. Это вписывается в тенденцию последних лет, когда государство опосредованно стремится так или иначе если не контролировать важные и прибыльные бизнесы, то хотя бы иметь информацию о них «изнутри».
📉 Рост без причины
Фактически никакого повода для взлета акций ВТБ не было и нет. Инвесторы просто отыграли сам факт начала сбора заявок на допэмиссию, то есть то, что сделка с ВБ выходит на финишную прямую.
Кроме того, сейчас на рынке царит некоторая эйфория, вызванная продолжением переговорного процесса по Украине, и ожиданием подписания мирного соглашения в обозримой перспективе. Если эти прогнозы оправдаются, то действительно, возможно ВТБ сможет войти в капитал ВБ по низкой оценке последнего.
Параметры сделки с ВБ пока неизвестны. Но в любом случае от покупки доли в маркетплейсе для миноритарных акционеров пока больше минусов, чем плюсов. Как уже отмечалось, на серьезный рост доходов ВТБ в результате синергии рассчитывать не приходится. Доля же миноритариев размоется, и чтобы прибыль на акцию оставалась на нынешнем уровне, банку нужно зарабатывать на 20-30% больше, во что нам не очень верится.
В целом же проблемы ВТБ лежат в двух плоскостях.
Первая — это откровенно слабый бизнес, который, вероятно, является следствием такого же слабого менеджмента.
Вторая — это большой объем «помощи» государственным и окологосударственным структурам.
Пока нет оснований ожидать, что в этих направления будут коренные сдвиги к лучшему.
Более того, нынешняя допэмиссия пойдёт в основной своей части на покупку долей в ВБ, а не на увеличение капитала. Вполне возможно, что изначально, объявляя о допэмиссии на 547,5 млрд руб., банк хотел направить полученные деньги не только на приобретение ВБ, но и в свой капитал. Но из-за падения рынка акций разместить такой объем сейчас невозможно даже при «помощи» государства.
Из этого следует, что в обозримой перспективе можно ждать ещё одной допэмиссии, которая будет призвана именно увеличить капитал. Здесь нашему второму банку равных нет — в 2025 г. он привлек 84,7 млрд руб. путём размещения новых акций, а в 2023 г. было сразу две допэмиссии — на 149,4 млрд руб. и на 93,4 млрд руб.
💼 Что инвесторам делать с акциями ВТБ?
Резюмируя все вышеизложенное, мы считаем, что поводов для средне- и долгосрочных покупок акций ВТБ нет. Наоборот, держателям бумаг лучше от них избавляться, перекладываясь в более перспективные и менее рискованные акции.
Читайте также:
Пока без коментариев
Будьте первым, кто поделится своими мыслями об этой статье